청년주택드림 청약통장 가입 조건과 우대금리
청년주택드림 청약통장은 만 19~34세 무주택 청년이 연소득 5천만 원 이하면 가입해 최대 연 4.5% 금리를 받는 청약통장입니다. 국토교통부는 소득기준을 7천만 원으로 완화할 예정이라고 밝혔습니다. 비과세·소득공제 조건과 이자 계산기를 정리했습니다.
청년주택드림 청약통장은 만 19~34세(병역 최대 6년 제외) 무주택 청년 중 직전 연도 소득 5천만 원 이하가 가입할 수 있고, 2년 이상 유지하면 연 4.5%(일반 청약통장 3.1%)를 받습니다. 원금 5천만 원까지, 가입 후 10년 안 납입분에 우대금리가 붙습니다. 국토교통부는 2026년 10월 12일 소득기준을 7천만 원 이하로 완화하는 고시 개정을 10월 중 할 예정이라고 밝혔습니다(10월 23일 현재 고시 개정 전).
본문 목차궁금한 내용으로 바로 이동합니다
청년주택드림 청약통장은 만 19~34세 무주택 청년 중 직전 연도 소득이 5천만 원 이하인 사람이 가입해, 2년 이상 유지하면 연 4.5%를 받는 청약통장입니다. 국토교통부는 소득기준을 7천만 원 이하로 넓히는 고시 개정을 10월 중 할 예정이라고 밝혔습니다. 내 집 마련 준비가 막막하실 때입니다.
아래 내용은 국토교통부 고시 제2025-976호(2026년 1월 1일 시행본), 국토교통부 10월 12일 자료, 주택도시기금 안내를 따릅니다.
누가 가입할 수 있나요
| 조건 | 내용 |
|---|---|
| 나이 | 만 19~34세 (병역을 마쳤다면 최대 6년을 빼고 계산) |
| 주택 | 주택을 소유하지 않은 거주자 |
| 소득 (현행) | 직전 연도 총급여 5천만 원 이하 근로자, 또는 종합소득금액 5천만 원 이하 사업·기타소득자 |
| 소득 (예정) | 7천만 원 이하로 완화 (국토교통부 2026년 10월 12일, 고시 개정 전) |
| 가입 기한 | 2028년 12월 31일 가입분까지 |
소득이 있는 기간이 1년이 안 되면 월할로 환산합니다. 소득은 홈택스나 주민센터에서 떼는 소득확인증명서, 원천징수영수증 등으로 증빙합니다.
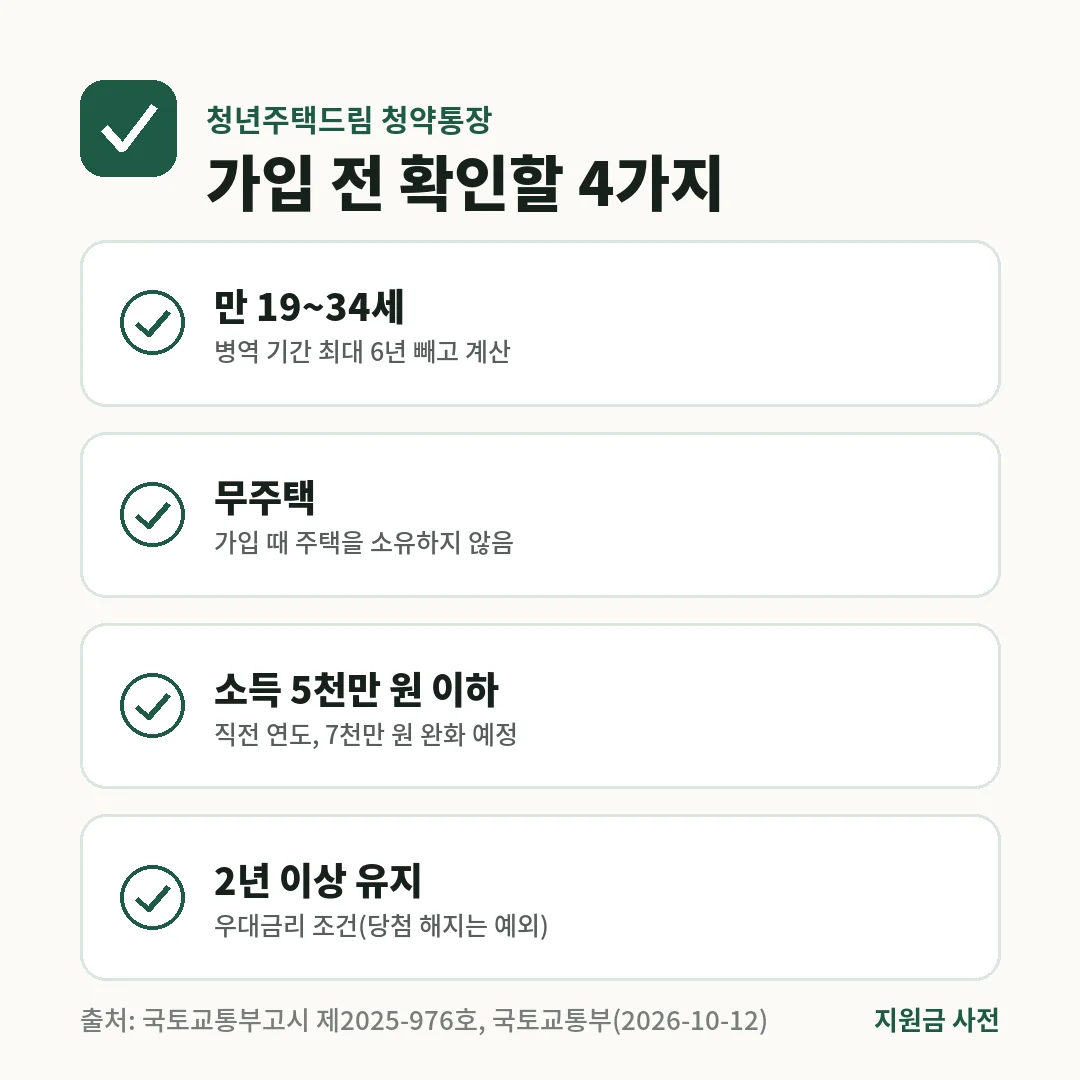
놓치기 쉬운 점: 10월 23일 현재 국가법령정보센터의 현행 고시와 주택도시기금 안내는 아직 5천만 원 기준입니다. 연소득이 5천만~7천만 원이라면 고시 개정이 공포된 뒤 가입하시면 됩니다.
금리
| 해지 시점 (가입 후) | 청년주택드림 | 일반 청약통장 |
|---|---|---|
| 1개월 이내 | 무이자 | 무이자 |
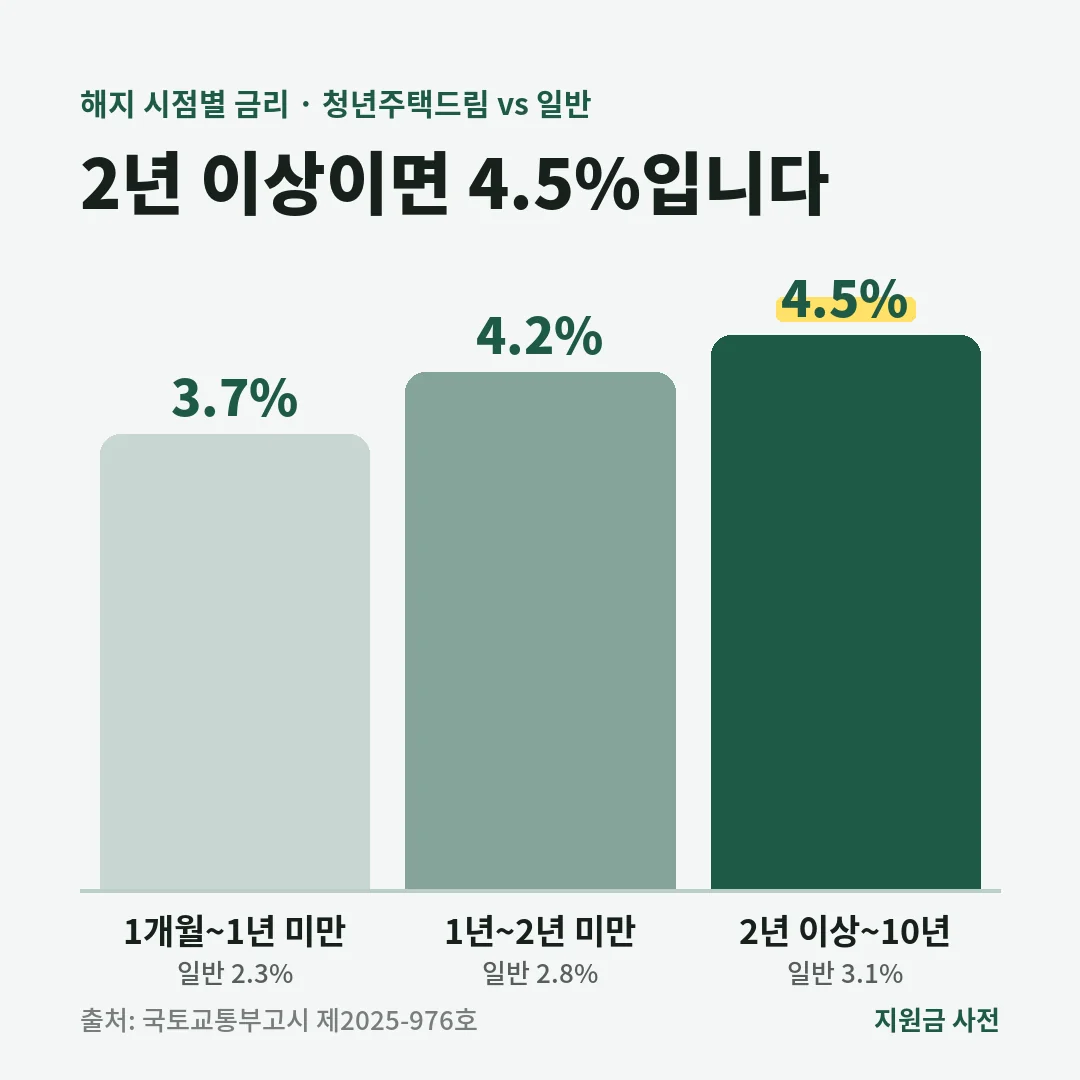
| 1개월 초과 1년 미만 | 3.7% | 2.3% |
| 1년 이상 2년 미만 | 4.2% | 2.8% |
| 2년 이상 10년 이내 | 4.5% | 3.1% |
우대금리는 원금 5천만 원까지, 가입 후 10년 안에 넣은 원금에 붙습니다. 2년 이상 유지해야 하지만, 청약에 당첨되어 해지하면 2년이 안 되어도 적용됩니다. 국토교통부는 최고 금리가 일반 청약통장보다 1.4%포인트 높다고 설명했습니다.
이자 계산하기
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않습니다.
예를 들어 월 25만 원씩 24개월 넣으면 원금 600만 원에 청년주택드림은 약 28만 1천 원, 일반 청약통장은 약 19만 4천 원의 이자(세전, 단순 계산)가 붙습니다.
세금 혜택
| 혜택 | 조건 | 내용 |
|---|---|---|
| 이자 비과세 | 총급여 3,600만 원 이하(종합소득금액 2,600만 원 이하), 무주택 세대의 세대주 또는 배우자 | 이자 500만 원까지, 납입 연 600만 원 한도 |
| 소득공제 | 총급여 7천만 원 이하 근로자, 무주택 세대주 또는 배우자 | 연 300만 원 한도 납입액의 40% |
근거는 조세특례제한법 제87조입니다. 비과세는 가입 후 2년 안에, 소득공제는 가입 후 5년 안에 해지하면 감면받은 세금을 다시 냅니다. 소득공제는 연말정산 때 신청합니다.
놓치기 쉬운 점: 2026년 세제개편안에는 청년우대형 이자 비과세를 2026년 12월 31일 가입분까지로 줄이는 안이 있습니다. 국회 통과 전이라 현행 기준(2028년 12월 31일 가입분)으로 적었습니다.
가입 방법과 연계 대출
- 가입: 우리·KB국민·IBK기업·NH농협·신한·하나·iM·부산·경남은행에서 가입합니다. 월 2만~100만 원을 넣습니다.
- 일시 납입: 청년희망적금·청년도약계좌·장병내일준비적금·디딤씨앗통장·청년내일저축계좌 만기금은 5천만 원 범위에서 한 번에 넣을 수 있습니다.
- 당첨 뒤 대출: 이 통장으로 당첨되면(당첨 시 만 39세 이하, 1년 이상 가입·1천만 원 이상 납입) 청년 주택드림 디딤돌 대출을 연 2.4~4.15%로 받을 수 있습니다. 미혼 7천만 원, 신혼 1억 원 이하 소득이 기준입니다.
월세가 부담이라면 청년월세 지원을, 목돈 마련은 청년미래적금과 청년내일저축계좌를 함께 보시면 좋습니다. 가까운 은행 창구나 앱에서 가입 조건부터 확인해 보시기 바랍니다.
자주 묻는 질문
Q이미 청년우대형 청약통장이 있으면 다시 가입해야 하나요?
주택도시기금 안내에 따르면 기존 청년우대형 가입자는 모두 청년주택드림 청약통장으로 전환됩니다. 일반 청약통장도 요건을 갖추면 전환할 수 있고 청약 회차와 가입기간은 이어서 인정됩니다. 다만 전환 전 원금에는 일반 이율이 적용되고, 이미 당첨된 계좌는 전환할 수 없습니다.
Q이자에 세금이 붙나요?
조세특례제한법 제87조에 따라 총급여 3,600만 원 이하(종합소득금액 2,600만 원 이하)이고 무주택 세대의 세대주 또는 배우자이면 이자 500만 원까지(납입 연 600만 원 한도) 비과세입니다. 2026년 세제개편안에는 이 비과세를 2026년 12월 31일 가입분까지로 줄이는 안이 들어 있으나, 국회 통과 전이라 현행은 2028년 12월 31일 가입분까지입니다.
Q청년도약계좌는 지금 가입할 수 있나요?
청년도약계좌는 조세특례제한법상 가입기한이 2025년 12월 31일이라 2026년에는 새로 가입할 수 없습니다. 금융위원회는 2026년 청년미래적금으로 갈아타는 방법을 안내하고 있습니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 「주택청약종합저축의 이자율 및 운영에 관한 고시」 국토교통부고시 제2025-976호 제2조(일반 2.3·2.8·3.1%, 청년주택드림 2028.12.31 가입분·19~34세·무주택·소득 5천만 원 이하·3.7·4.2·4.5%·원금 5천만 원·10년)·제3조(월 2만~100만 원, 만기금 일시 납입) [시행 2026.1.1., 2026-10-23 클로드 브라우저로 현행본 확인]
- 정책브리핑 국토교통부 보도참고자료 청년주택드림 청약통장 소득기준 연 5천만 원 → 7천만 원 완화(10월 중 고시 개정 예정), 최대 4.5%, 연 300만 원 한도 40% 소득공제 (2026-10-12)
- 주택도시기금 「청년주택드림 청약통장」 상품 안내(소득증빙 서류, 기존 청년우대형 전환, 업무취급은행 9곳, 상품기준일 2026-06-30)
- 주택도시기금 「청년 주택드림 디딤돌 대출」 당첨 시 만 39세 이하, 통장 1년 이상·1천만 원 이상 납입, 미혼 7천만·신혼 1억 원 이하, 금리 2.4~4.15%
- 국가법령정보센터 조세특례제한법 제87조(주택청약종합저축 소득공제: 총급여 7천만 원 이하 무주택 세대주 등 연 300만 원의 40%, 청년우대형 이자 500만 원 비과세)
- 정책브리핑 재정경제부 「2026년 세제개편안」 상세본 — 청년우대형 주택청약종합저축 비과세 2026.12.31 가입분까지(개정안·미시행) (2026-08-03)
이 페이지는 정보 기준일의 담당 기관 자료를 바탕으로 한 일반 안내입니다. 지원 기준은 해마다 바뀔 수 있으니 신청 전에 담당 기관이나 행정복지센터에 확인하시기 바랍니다. 편집 원칙 보기