희망저축계좌 1·2 — 대상 차이, 정부 지원금, 3년 만기 적립 금액 계산
희망저축계좌는 일하는 저소득 가구가 매달 10만 원을 저축하면 정부가 돈을 더해 주는 자산형성 통장입니다. 계좌1은 생계·의료급여 수급 가구, 계좌2는 주거·교육급여·차상위 가구가 대상이며 3년 유지 시 원금이 1,440만 원, 1,080만 원이 됩니다.
희망저축계좌 5초 요약
희망저축계좌는 일하는 저소득 가구가 매달 10만 원을 저축하면 정부가 지원금을 얹어 주는 통장입니다. 계좌1은 생계·의료급여 수급 가구, 계좌2는 주거·교육급여 수급 가구와 차상위 가구가 대상이며, 3년 동안 근로를 유지하고 교육·사용계획서 등 요건을 채우면 이자 별도로 1,440만 원, 1,080만 원을 받습니다.
- 계좌1생계·의료급여, 3년 1,440만 원
- 계좌2주거·교육급여·차상위, 3년 1,080만 원
- 본인 저축매달 10만 원
- 만기 요건3년 근로 유지·교육 이수 등
본문 목차궁금한 내용으로 바로 이동합니다
희망저축계좌는 일하는 저소득 가구가 매달 10만 원을 저축하면 정부가 지원금을 더해 주는 자산형성 통장입니다. 계좌1은 생계·의료급여 수급 가구, 계좌2는 주거·교육급여 수급 가구와 차상위 가구가 대상이며, 3년을 유지하면 이자 별도로 1,440만 원, 1,080만 원의 원금이 쌓입니다.
희망저축계좌 1과 2, 무엇이 다른가
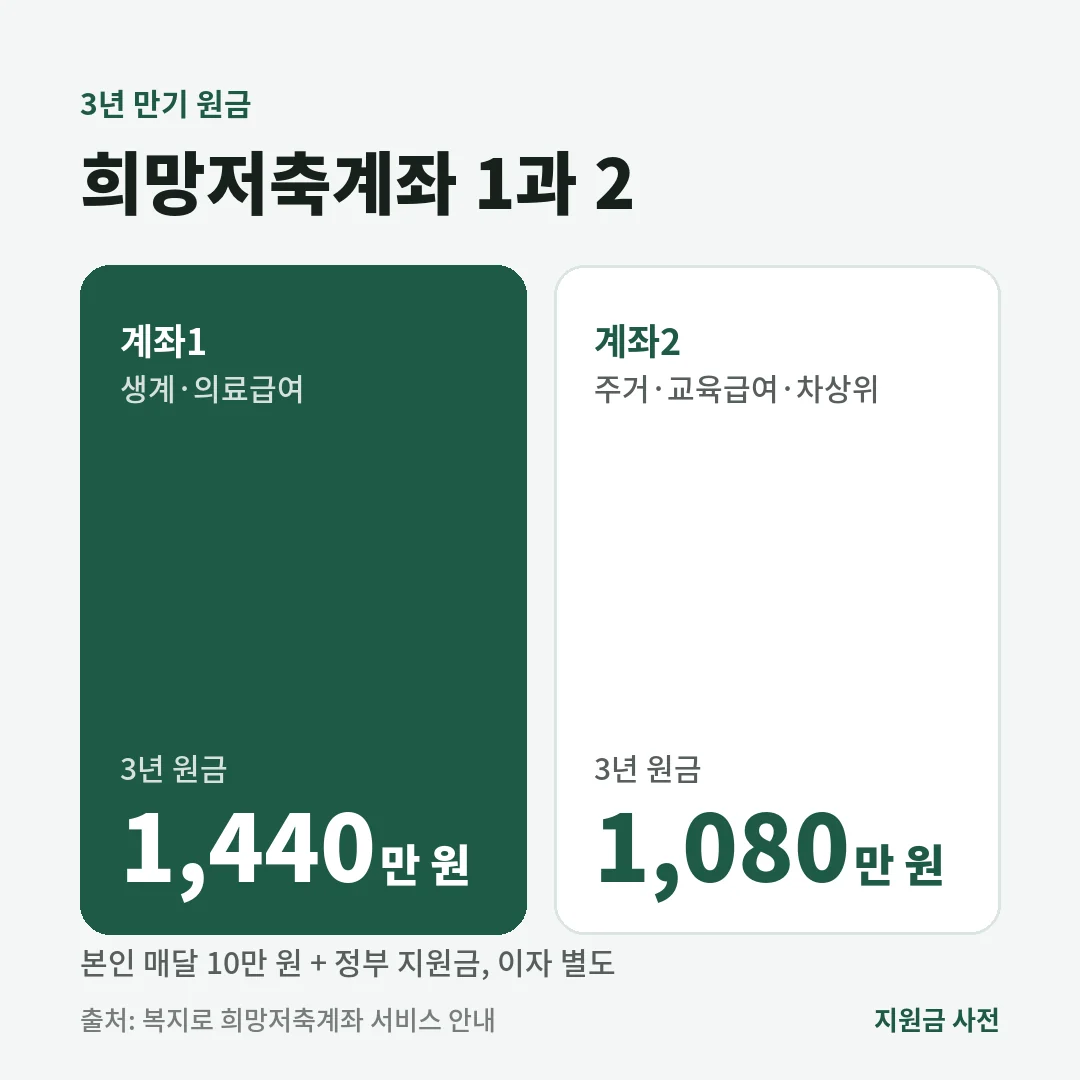
희망저축계좌는 국민기초생활 보장법 제18조의8의 자산형성지원에 근거한 사업입니다. 두 계좌는 대상과 정부 지원 규모가 다릅니다.
| 구분 | 계좌1 | 계좌2 |
|---|---|---|
| 대상 | 근로·사업소득이 있는 생계·의료급여 수급 가구 | 근로·사업소득이 있는 주거·교육급여 수급 가구, 차상위 가구 |
| 본인 저축 | 월 10만 원 | 월 10만 원 |
| 3년 원금(이자 별도) | 1,440만 원 | 1,080만 원 |
| 신청 | 주소지 주민센터 | 주소지 주민센터 |
놓치기 쉬운 점: 모집은 예산 범위 안에서 공고 기간에만 받습니다. 지역에 따라 일찍 마감되기도 하므로 주민센터에 모집 일정을 미리 확인해야 합니다.
3년 만기 금액 계산
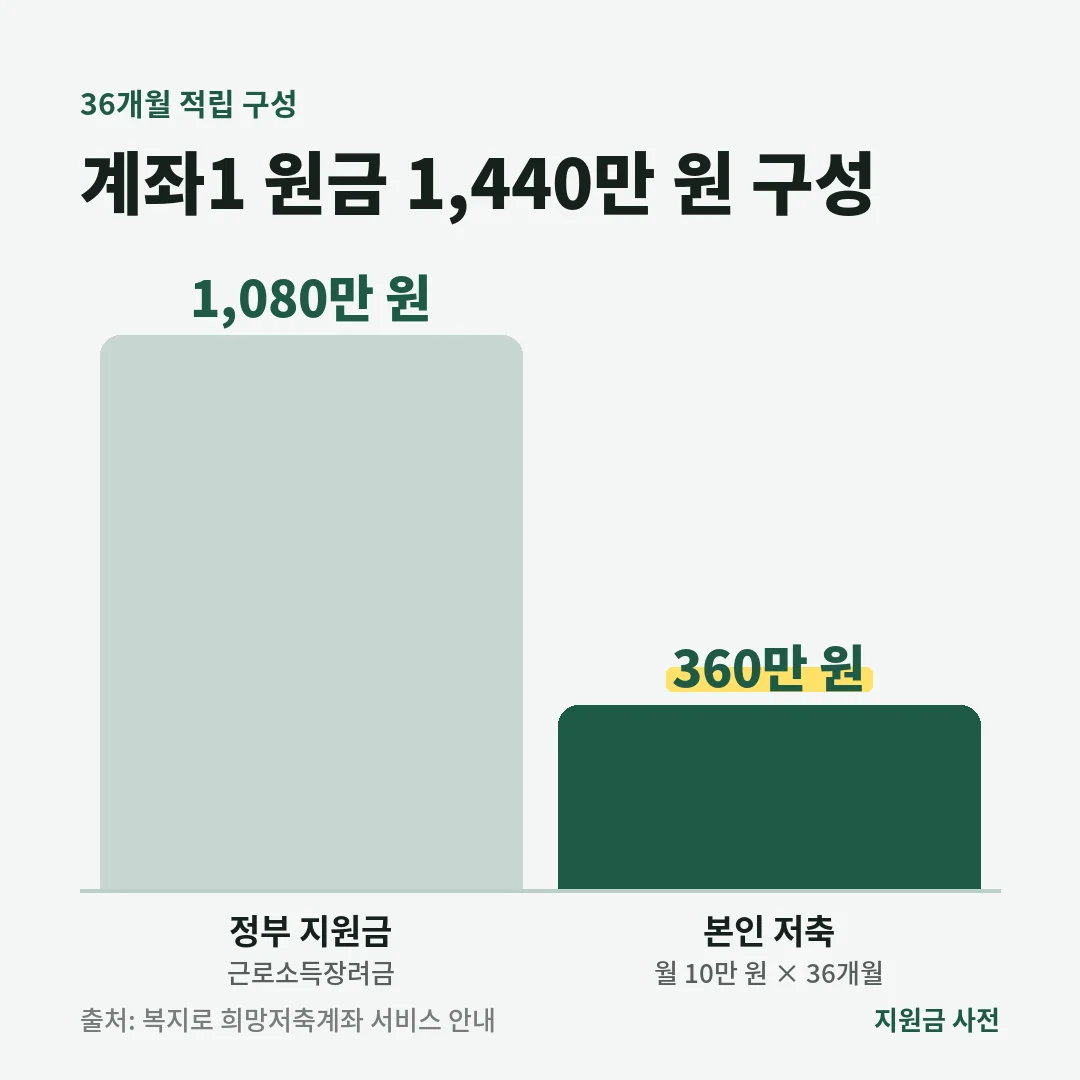
예시 1 — 계좌1, 생계급여 수급 가구
본인이 36개월 동안 매달 10만 원을 넣으면 본인 저축은 360만 원입니다. 여기에 정부 근로소득장려금이 쌓여 원금 합계는 1,440만 원이 됩니다. 정부 지원 몫은 1,440만 원 − 360만 원 = 1,080만 원으로, 본인 저축의 3배입니다.
예시 2 — 계좌2, 차상위 가구
본인 저축 360만 원에 정부 지원금이 더해져 원금 합계는 1,080만 원입니다. 정부 지원 몫은 1,080만 원 − 360만 원 = 720만 원으로, 본인 저축의 2배입니다.
두 예시 모두 은행 이자는 별도이며, 만기 요건을 채워야 정부 지원 몫까지 받습니다.
만기 때 지원금을 받는 조건
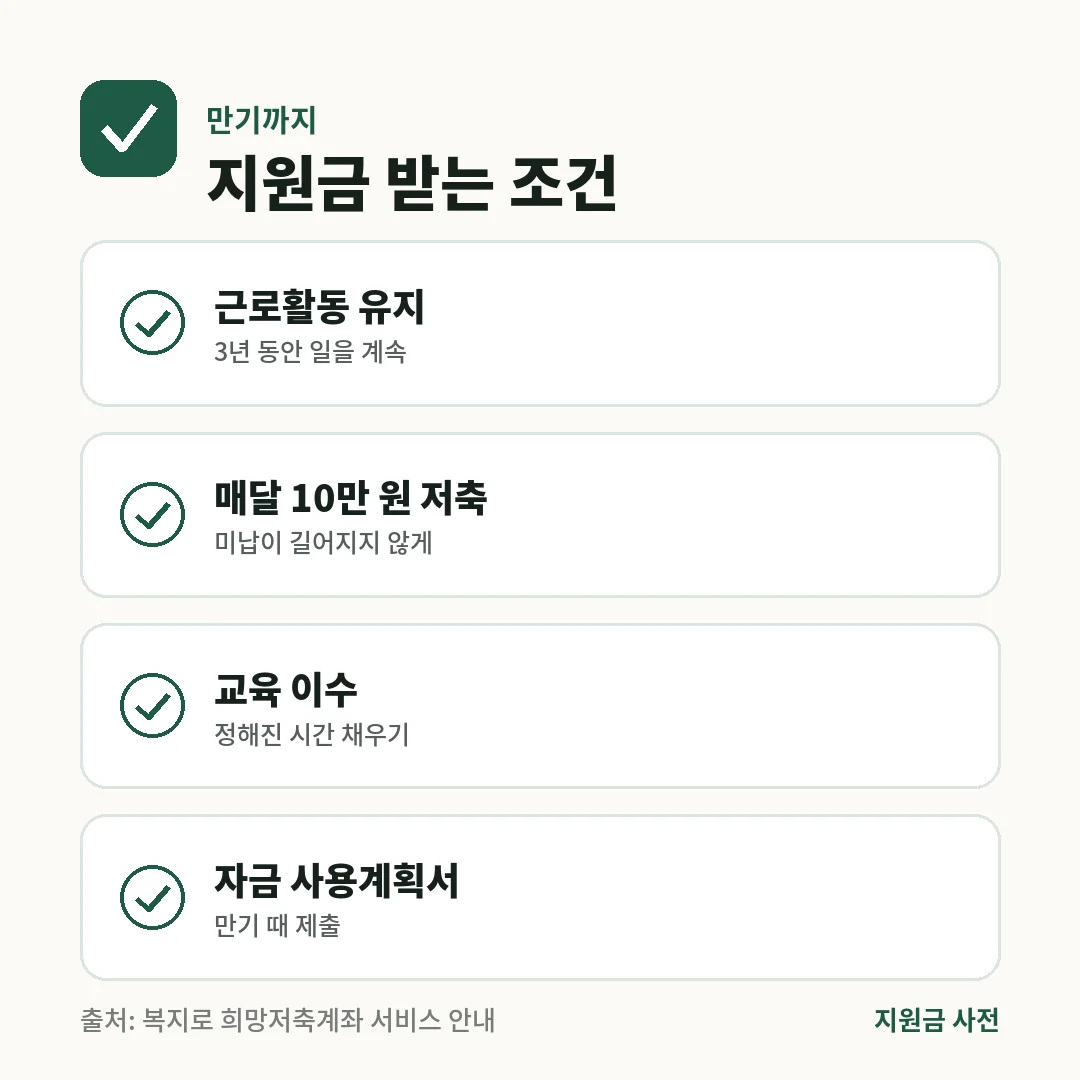
- 3년 동안 근로활동을 유지합니다.
- 매달 10만 원 저축을 이어 갑니다.
- 정해진 교육을 이수합니다.
- 만기 때 자금 사용계획서를 냅니다.
요건을 채우지 못하고 중도에 해지하면 원칙적으로 본인 저축과 이자만 돌려받습니다. 법에서 정한 불가피한 사유는 예외가 있을 수 있으니 해지 전 주민센터와 상담하는 것이 좋습니다.
신청 전에 확인할 것
- 청년이라면 청년내일저축계좌와 중복 가입이 제한되므로 어느 쪽이 유리한지 비교합니다.
- 가입 중 소득이 올라 수급 자격이 바뀌면 지원이 어떻게 되는지 주민센터에 확인합니다.
- 받은 돈은 자금 사용계획에 맞게 주거·교육·창업 등 자립에 쓰는 것을 전제로 합니다.
정리
희망저축계좌는 매달 10만 원을 3년 모으면 계좌1 1,440만 원, 계좌2 1,080만 원(이자 별도)을 만들 수 있는 통장입니다. 오늘 주민센터에 우리 가구가 어느 계좌 대상인지와 다음 모집 일정을 물어보시기 바랍니다. 계좌1 대상이십니까, 계좌2 대상이십니까? 대상만 확인해도 3년 뒤 목돈 계획을 세울 수 있습니다.
※ 본문에 소개된 제도와 금액은 2026년 11월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q희망저축계좌는 어떤 제도인가요?
일하는 저소득 가구가 매달 10만 원을 저축하면 정부가 지원금을 더해 3년 뒤 목돈을 만들어 주는 자산형성지원 사업입니다(국민기초생활 보장법 제18조의8).
Q계좌1과 계좌2는 무엇이 다른가요?
계좌1은 근로·사업소득이 있는 생계·의료급여 수급 가구, 계좌2는 근로·사업소득이 있는 주거·교육급여 수급 가구와 차상위 가구가 대상입니다. 정부 지원금 크기도 다릅니다.
Q3년 만기 때 얼마를 받나요?
본인 저축과 정부 지원금을 합친 원금 기준으로 계좌1은 1,440만 원, 계좌2는 1,080만 원입니다. 이자는 별도입니다.
Q본인은 매달 얼마를 넣어야 하나요?
매달 10만 원입니다. 정부 지원금은 본인 저축을 유지할 때 함께 적립됩니다.
Q만기 때 지원금을 받으려면 어떤 조건이 있나요?
3년 동안 근로활동과 저축을 유지하고, 정해진 교육을 이수하고, 자금 사용계획서를 내는 등 요건을 채워야 정부 지원금까지 받습니다.
Q중간에 해지하면요?
요건을 채우지 못하고 중도 해지하면 원칙적으로 본인이 저축한 돈과 이자만 돌려받고 정부 지원금은 받지 못합니다. 다만 법에서 정한 불가피한 사유는 예외가 있을 수 있습니다.
Q수급자에서 벗어나면 계좌가 없어지나요?
계좌1 가입 중 소득이 올라 수급에서 벗어나는 것은 제도 취지에 맞는 경우로 보아 일정 요건에서 지원이 이어질 수 있습니다. 바뀐 자격은 주민센터에 확인해야 합니다.
Q어디서 신청하나요?
주소지 읍·면·동 주민센터에서 신청합니다. 모집 시기와 인원은 해마다 보건복지부와 지자체 공고로 정해지므로 공고 기간을 확인해야 합니다.
Q청년내일저축계좌와 같이 가입할 수 있나요?
자산형성지원 통장은 원칙적으로 중복 가입이 제한됩니다. 청년이라면 청년내일저축계좌와 희망저축계좌 중 유리한 쪽을 비교해 고르는 것이 좋습니다.
Q받은 돈은 어디에 써야 하나요?
만기 때 낸 자금 사용계획에 맞게 주거, 교육, 창업 등 자립에 쓰는 것을 전제로 지급됩니다. 세부 용도 기준은 신청 때 안내를 확인하시기 바랍니다.
Q모집이 끝났으면 기다려야 하나요?
모집은 예산 범위 안에서 진행돼 지역별로 조기 마감될 수 있습니다. 주민센터에 다음 모집 일정을 문의해 두는 것이 좋습니다.
함께 보면 좋은 글
출처
이 페이지는 정보 기준일의 담당 기관 자료를 바탕으로 한 일반 안내입니다. 지원 기준은 해마다 바뀔 수 있으니 신청 전에 담당 기관이나 행정복지센터에 확인하시기 바랍니다. 편집 원칙 보기